 Escrito por alexis_boujon
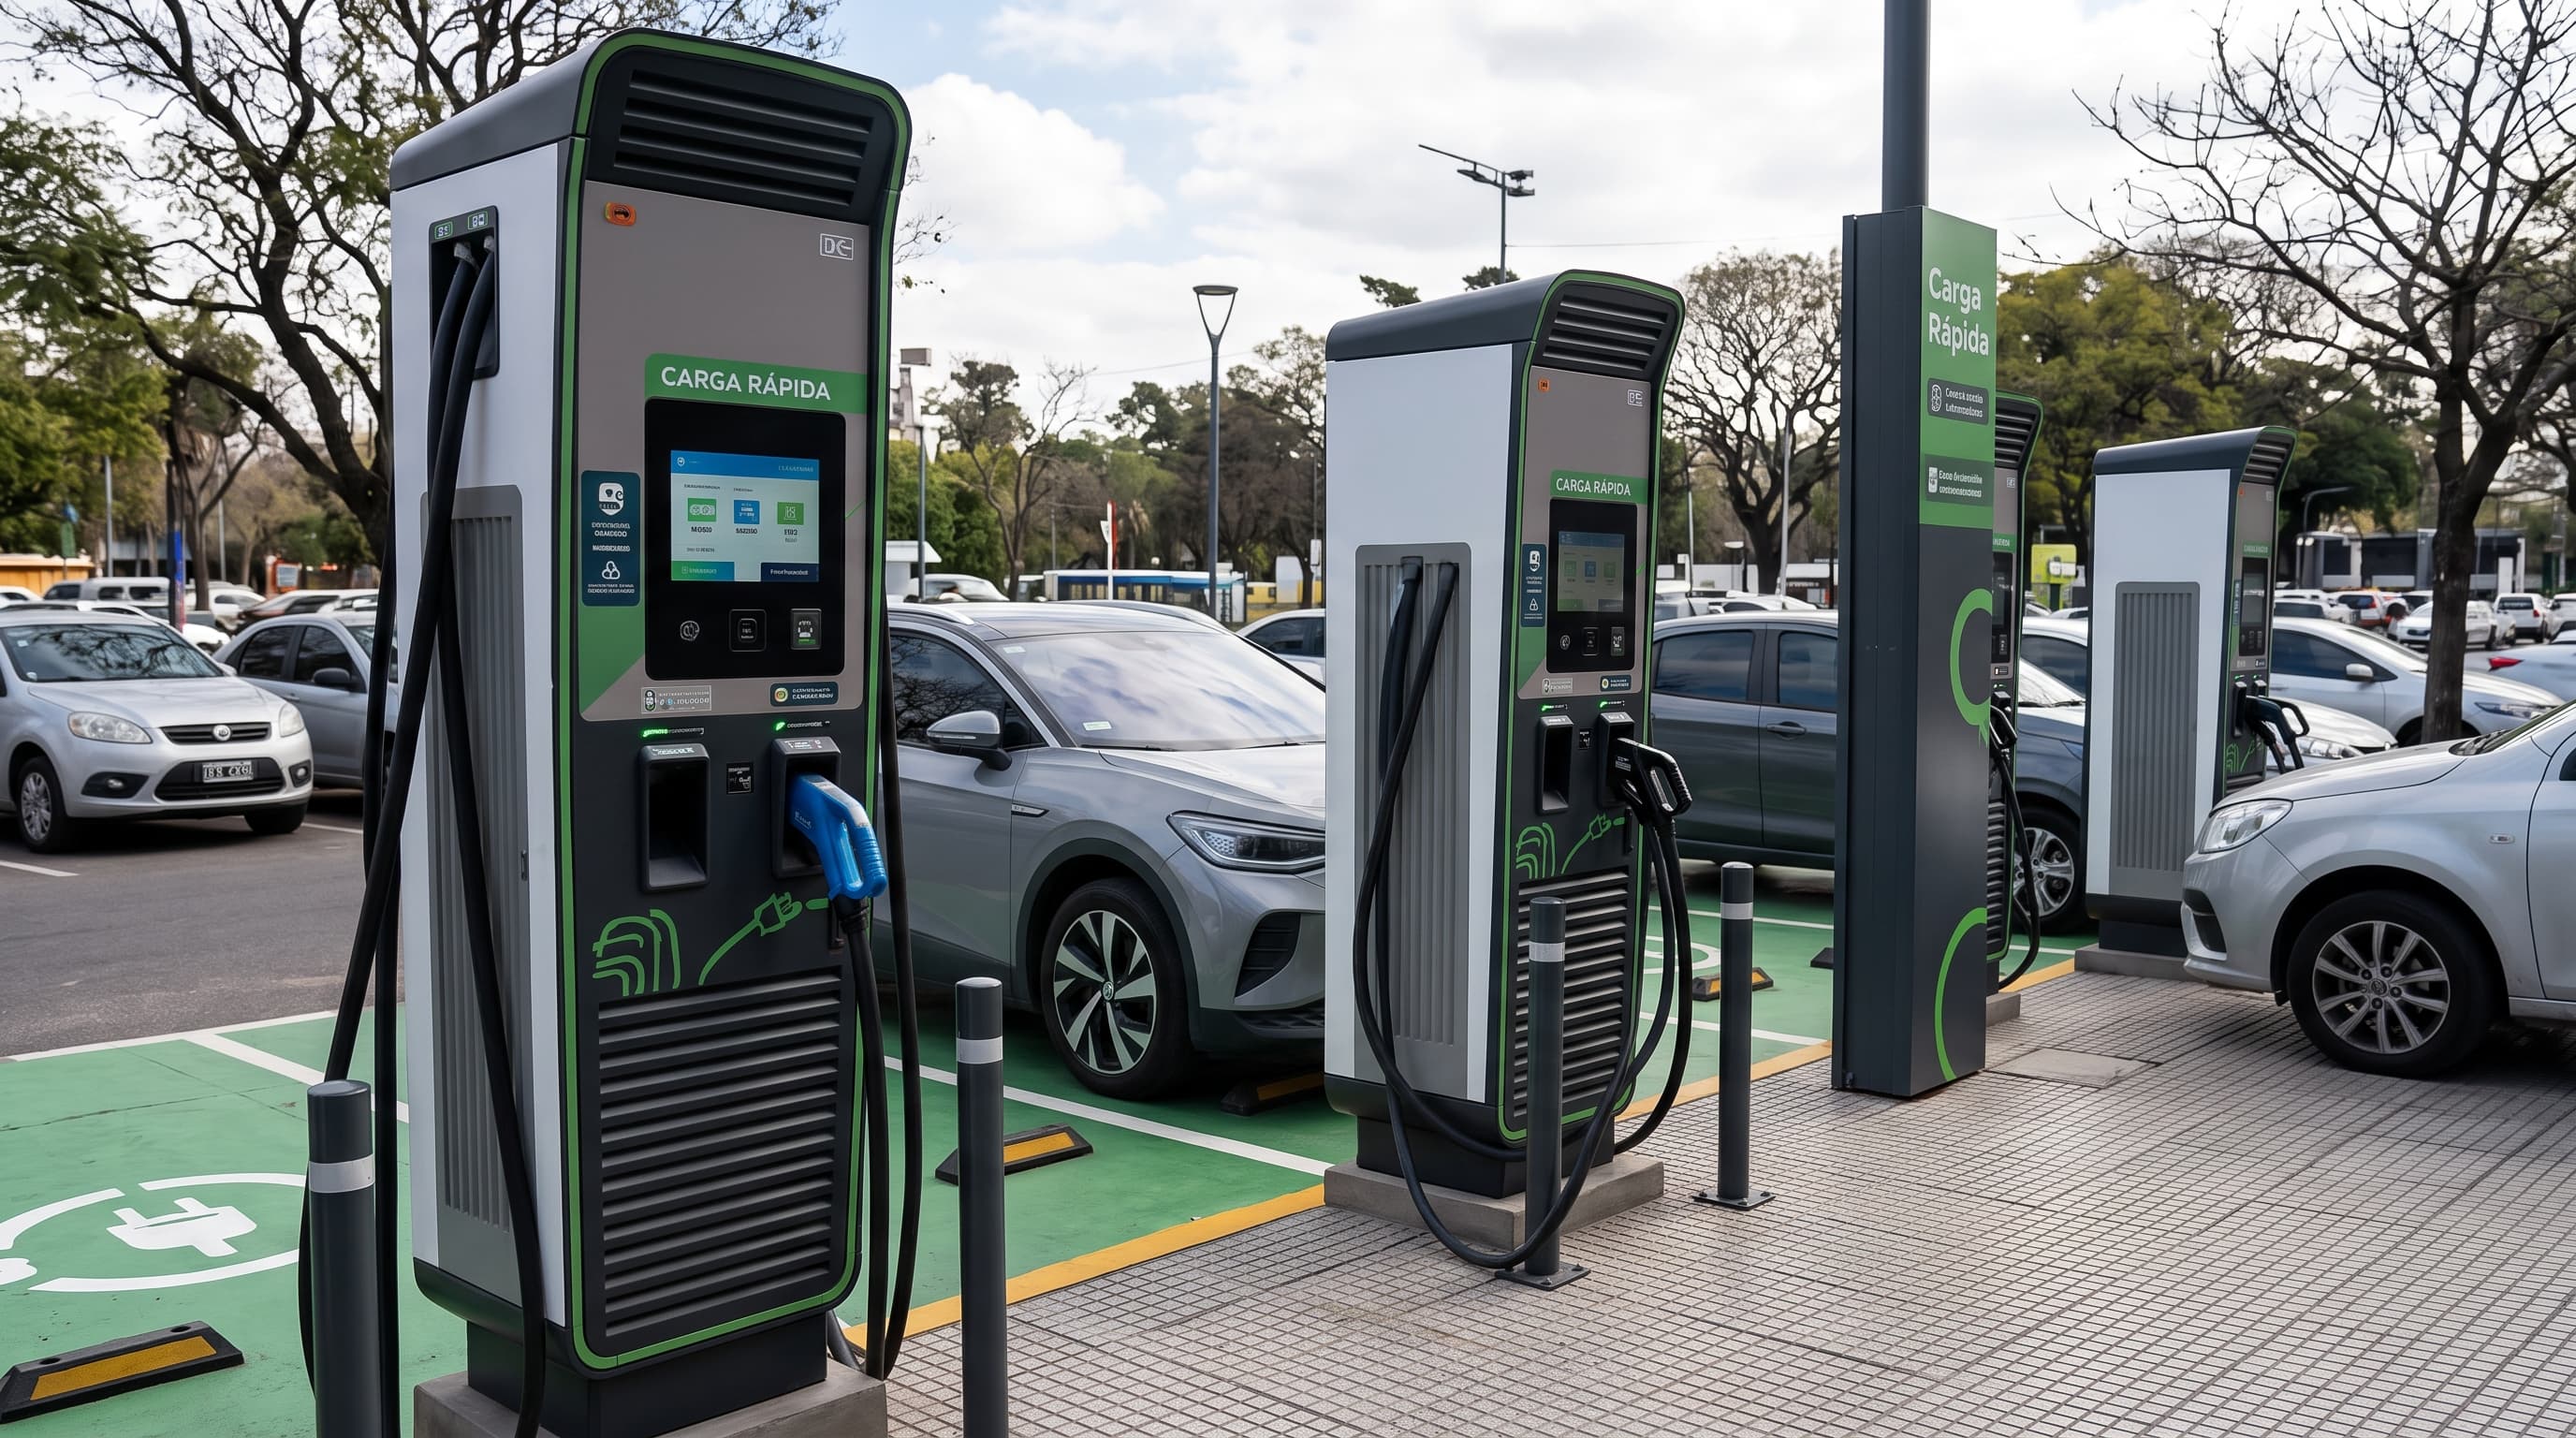
El salto en los patentamientos de vehículos híbridos y eléctricos en Argentina marca una curva ascendente clara. Sin embargo, a medida que el parque automotor electrificado crece, se hace más evidente una pregunta estructural: ¿a qué ritmo debe crecer la red de carga para no convertirse en el cuello de botella de la transición?
La relación entre autos en circulación y puntos de abastecimiento no es lineal ni idéntica a la de las estaciones de servicio tradicionales. Exige calcular capacidades, tipologías de uso y distribución territorial con precisión quirúrgica.
La métrica internacional: el ratio de vehículos por punto de carga
A nivel global, organismos como la Agencia Internacional de Energía (IEA) y la Unión Europea establecen parámetros de referencia para evaluar la madurez de una red pública:
El estándar de suficiencia: Se recomienda un promedio de 1 punto de carga público por cada 10 vehículos 100% eléctricos (BEV), o bien 1 cargador por cada 15 a 20 vehículos si se consideran híbridos enchufables (PHEV), cuya dependencia de la red pública es menor.
La potencia por vehículo: En términos de capacidad instalada, la normativa europea (AFIR) sugiere garantizar al menos 1,3 kW de potencia pública instalada por cada BEV y 0,8 kW por cada PHEV.
Trasladado al escenario argentino, donde el grueso de las ventas iniciales está compuesto por híbridos convencionales (HEV), pero con una participación cada vez mayor de híbridos enchufables y 100% eléctricos, el desafío no es solo cuantitativo: es de segmentación de potencia.
El mix indispensable: carga lenta en destino vs. alta potencia en ruta
Calcular "cuántos cargadores faltan" suele caer en el error de tratar a todos los postes de carga por igual. La red debe dividirse en dos pilares complementarios:
Carga en destino y residencial (AC - Corriente Alterna de 7 kW a 22 kW):
Representa entre el 70% y el 80% de las sesiones de carga.
Se ubica en cocheras privadas, centros comerciales, hoteles, universidades y estacionamientos de larga estadía.
Su rol es recargar la batería durante los tiempos muertos cotidianos, con bajo impacto sobre la red de distribución eléctrica.
Carga rápida y ultrarrápida de oportunidad (DC - Corriente Continua de 50 kW a 150 kW o más):
Representa el 20% restante, pero es el factor determinante para eliminar la "ansiedad de rango".
Indispensable en corredores viales, autopistas interurbanas y centros de logística urbana.
Requiere subestaciones dedicadas, contratos de potencia específicos y gestión de picos de demanda.
Los tres cuellos de botella para el despliegue local
Para cerrar la brecha de infraestructura en Argentina, las empresas operadoras y el sector energético enfrentan tres desafíos críticos:
Factibilidad eléctrica y potencia de red: En muchas ubicaciones estratégicas de centros urbanos o rutas, la capacidad de los transformadores locales está al límite. Instalar cargadores DC de alta potencia exige obras de media tensión y coordinación con las distribuidoras eléctricas.
Distribución federal desequilibrada: La mayor concentración de cargadores actuales se encuentra en el AMBA y corredores turísticos puntuales. Para acompañar la adopción en provincias como Córdoba, Santa Fe o Mendoza, la capilaridad regional debe expandirse hacia el interior productivo.
Modelos de negocio e inversión: La red pública necesita pasar de ser un servicio de cortesía o marketing a un modelo de negocio sostenible con retorno de inversión claro basado en la venta de energía, convenios con flotas comerciales y servicios de valor agregado.
Anticiparse a la masa crítica
La experiencia de mercados más avanzados demuestra una regla invariable: la infraestructura debe anteceder a la demanda masiva. Esperar a que el parque automotor colapse las pocas estaciones disponibles ralentiza la adopción y genera fricción en el usuario.
El récord de ventas actual no es el techo, sino el punto de partida. Para que la electromovilidad consolide su despegue en el país, el despliegue de redes inteligentes, interoperables y con potencia adecuada debe acelerarse hoy.